


Equipe de Inteligência Comercial da Tratho. Da esq. para a dir.: MARCELO RICA, Diretor Comercial; CLAUDIA SANTOS, Coordenadora de Suprimentos; SANDRA AGUIAR, Gerente Comercial; e FERNANDO MARCHESANI, Gerente de Suprimentos
A indústria de tratamento de superfície ocupa posição estratégica dentro da cadeia industrial global. Responsável pela proteção anticorrosiva, acabamento estético, aumento de resistência mecânica e funcionalidade de componentes metálicos, o segmento atende diretamente os setores automotivo, eletroeletrônico, construção civil, linha branca, energia, infraestrutura e bens de consumo, que, somados, representam de 25 a 35% do PIB nacional. Daí a sua importância no cenário macroeconômico brasileiro.
No atual contexto internacional, marcado por instabilidade geopolítica, volatilidade cambial, pressão inflacionária, crises energéticas e rupturas logísticas, o acesso à informação tornou-se um dos principais diferenciais competitivos das empresas. Hoje, negociar matérias-primas químicas e metálicas deixou de ser apenas uma atividade operacional e passou a exigir visão estratégica, leitura macroeconômica, inteligência tributária, planejamento financeiro e domínio logístico. Isso trouxe uma evolução significativa aos profissionais da área comercial, tanto para compras quanto para vendas, pois o elevado nível de exigência nas negociações atuais demanda profissionais cada vez mais preparados para atuar com estratégia, inteligência emocional, capacidade analítica e resiliência. Quem possui informação em tempo real ganha diferencial competitivo na negociação, reduz riscos de ruptura de abastecimento e aumenta a previsibilidade operacional da cadeia de suprimentos.
A CADEIA GLOBAL DAS MATÉRIAS-PRIMAS
A cadeia da galvanoplastia inicia-se no setor primário da economia e depende diretamente de recursos como petróleo, nafta, enxofre, gás natural e minerais, além de energia elétrica para viabilizar seus processos industriais. Esses insumos impactam toda a estrutura de custos da indústria química mundial, influenciando preços de sais metálicos, ácidos, álcalis, solventes e compostos especiais utilizados nos banhos galvânicos.
O posicionamento geopolítico das grandes economias exerce influência direta sobre disponibilidade, custo e fluxo internacional das matérias-primas. A China, por exemplo, consolidou-se como a principal potência industrial e metalúrgica do mundo, concentrando mais de 55% da produção global de aço bruto e dominando grande parte da cadeia de refino de metais estratégicos, terras raras e produtos químicos industriais. Isso confere ao país enorme poder sobre os preços internacionais, a disponibilidade de materiais e os custos logísticos globais.
A Índia, por sua vez, ampliou significativamente a sua participação como fornecedora mundial de químicos e intermediários industriais, especialmente após a pandemia da COVID-19, quando empresas passaram a buscar alternativas para reduzir a dependência exclusiva da China. Entretanto, fatores como padronização industrial, qualidade, infraestrutura logística e estabilidade regulatória ainda exigem rigorosos processos de homologação e acompanhamento técnico dos diferentes fornecedores.
OS IMPACTOS DO PÓS-PANDEMIA E DAS TENSÕES GEOPOLÍTICAS ATUAIS
Antes da pandemia, o mercado operava com relativa estabilidade logística, maior previsibilidade de fretes marítimos e ampla disponibilidade de contêineres. Existia também maior presença de intermediários, brokers e traders internacionais entre fabricantes e distribuidores locais. Após a COVID-19, houve uma profunda transformação na dinâmica comercial global. Fabricantes passaram a buscar aproximação direta com distribuidores e consumidores finais, reduzindo intermediários tradicionais. Nesse novo cenário, o distribuidor local assumiu papel mais estratégico, muitas vezes atuando como trader especializado, oferecendo menor custo operacional, nacionalização simplificada, suporte técnico, flexibilidade financeira e maior agilidade logística.
Além da pandemia, os conflitos geopolíticos recentes – especialmente a guerra entre Rússia e Ucrânia, e as tensões no Oriente Médio – ampliaram a instabilidade sobre energia, combustíveis, fertilizantes, metais e transporte marítimo. O níquel foi um dos metais mais impactados pelas sanções econômicas envolvendo produtores russos, provocando forte volatilidade na Bolsa de Metais de Londres (LME). Paralelamente, o aumento do custo energético europeu afetou diretamente a produção de metais e químicos básicos no continente.
ASPECTOS TÉCNICOS DA GALVANOPLASTIA E SUA RELAÇÃO ECONÔMICA
Na galvanoplastia, o substrato desempenha papel fundamental na escolha dos processos químicos e tecnológicos empregados. Materiais como zamac, aço, chapa e alumínio exigem diferentes preparações superficiais, ativadores, desengraxantes e composições de banho. A compatibilidade entre substrato e processo químico influencia diretamente a aderência do revestimento, resistência à corrosão, brilho e qualidade final do acabamento.
Os aditivos químicos representam outra etapa crítica da tecnologia galvânica. São responsáveis pelo nivelamento, brilho, ductilidade, uniformidade de deposição e performance estética dos revestimentos metálicos. Trata-se de uma área altamente técnica e estratégica, cujo desenvolvimento exige conhecimento químico avançado, controle rigoroso de processo e constante inovação tecnológica. Essas questões técnicas estão diretamente ligadas ao desempenho econômico das operações. Pequenas variações de pureza, contaminações metálicas, granulometria ou composição química podem gerar perdas produtivas, aumento de retrabalho, desperdício de matéria-prima, elevação de consumo energético e redução da vida útil dos banhos galvânicos; em outras palavras: qualidade técnica também representa competitividade financeira. Sob a ótica da gestão industrial, ferramentas da qualidade tornaram-se indispensáveis para análise de falhas e estabilidade operacional.
O Diagrama de Ishikawa, também conhecido como Diagrama Espinha de Peixe, continua sendo amplamente utilizado para investigação das variáveis críticas relacionadas à mão de obra, máquinas, materiais, meio ambiente, medição e métodos (os 6 M’s). Entre esses fatores, na galvanoplastia, o fator ‘materiais’ assume relevância particularmente elevada, considerando que oscilações na qualidade das matérias-primas impactam diretamente o desempenho operacional e os custos industriais.
Historicamente, estima-se que entre 30% e 35% do GGF (Gasto Geral de Fabricação) de uma operação galvânica estejam concentrados em matérias-primas, demonstrando a importância de uma gestão integrada entre suprimentos, planejamento estratégico e controle operacional.
LOGÍSTICA, PLANEJAMENTO E COMPETITIVIDADE
Práticas modernas de planejamento integrado tornaram-se essenciais para garantir competitividade. Ferramentas como S&OE (Sales and Operations Execution), S&OP (Sales and Operations Planning), IBP (Integrated Business Planning) e BPF (Boas Práticas de Fabricação) fortalecem a integração entre áreas comerciais, compras, produção, logística e financeiro, permitindo maior previsibilidade de demanda, redução de rupturas e otimização de estoques.
A área financeira e tributária também ganhou protagonismo estratégico, especialmente diante da reforma tributária brasileira. Mudanças na estrutura de impostos tendem a impactar diretamente custos industriais, formação de preços e competitividade logística entre regiões do país. Em muitos casos, a análise tributária pode ser tão relevante quanto o próprio custo do frete internacional.
Um exemplo recorrente envolve operações pelo Porto de Santos que, em determinados cenários, podem apresentar custo superior a alternativas logísticas da região Sul do Brasil. Dependendo da classificação fiscal, crédito tributário, armazenagem, frete rodoviário e destino da carga, a composição financeira da importação pode alterar significativamente a competitividade da operação.
Outro fator estrutural relevante é a matriz energética brasileira, majoritariamente baseada em geração hídrica. Embora o Brasil possua uma das matrizes mais renováveis do mundo, os custos industriais de energia elétrica ainda representam um desafio importante para setores eletrointensivos, como mineração, metalurgia e galvanoplastia. Em diversos momentos, o custo do kWh industrial brasileiro apresenta desvantagem frente a mercados asiáticos e norte-americanos.
MATÉRIAS-PRIMAS ESTRATÉGICAS
Entre os principais metais utilizados pela galvanoplastia destacam-se: cobre, zinco, níquel e estanho.
O estanho, por exemplo, vive atualmente um cenário de elevada vulnerabilidade na cadeia global. Apesar de o Brasil possuir reservas relevantes, dificuldades estruturais ligadas à regulação mineral, a capacidade de refino e a competitividade internacional limitam o desenvolvimento do setor.
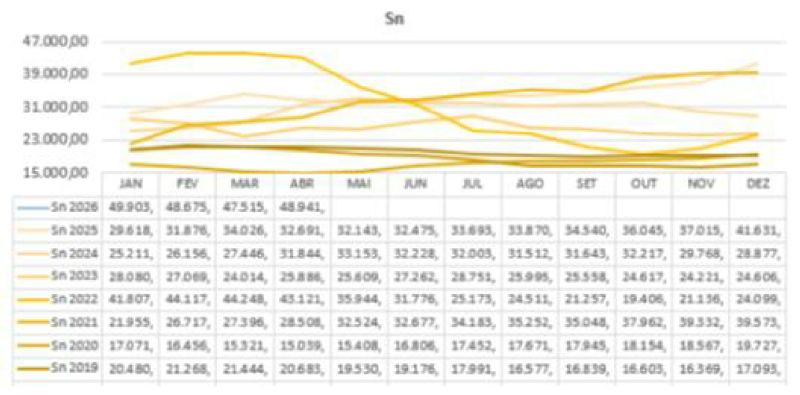
Cotação estanho últimos 7 anos
Já o zinco brasileiro frequentemente apresenta custo acima da média internacional, sendo influenciado por fatores tributários, energéticos e logísticos, impactando diretamente os custos de galvanização e das ligas metálicas, ou seja, continuamos pagando um dos preços de zinco mais altos do mundo.
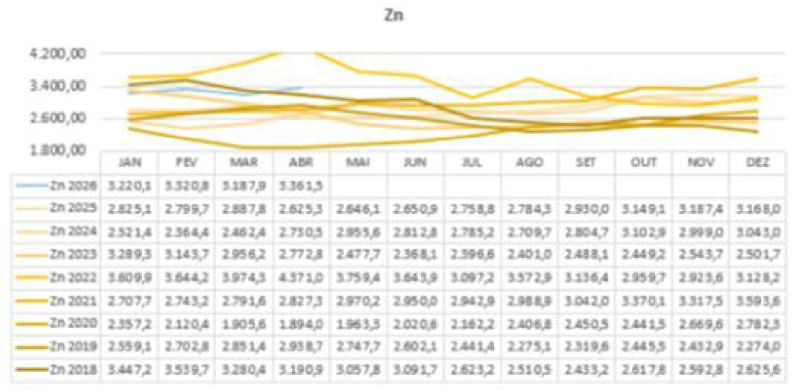
Cotação zinco últimos 7 anos
No caso do cobre, o mercado nacional depende fortemente da disponibilidade de sucata metálica para abastecimento interno. A reciclagem tornou-se elemento fundamental tanto para sustentabilidade quanto para competitividade econômica, especialmente diante da crescente demanda global que foi impulsionada pela transição energética e expansão da infraestrutura elétrica. No Brasil, observamos cada vez mais sucata sendo exportada sem que haja mecanismos efetivos de retenção e reaproveitamento interno. Isso enfraquece a capacidade de renovação da cadeia produtiva e compromete a sustentabilidade de longo prazo do setor metalúrgico e indústria de transformação.
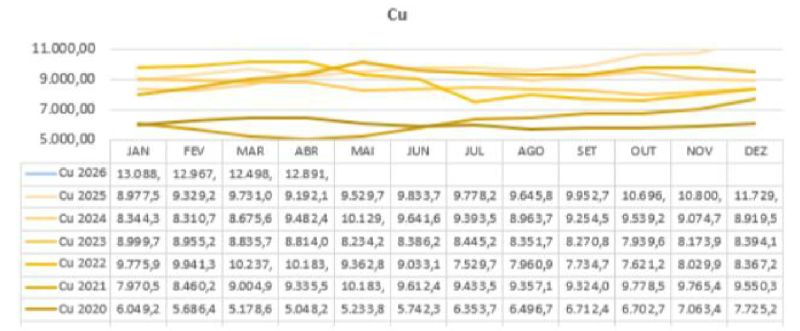
Cotação cobre últimos 7 anos
Por sua vez, o níquel possui dinâmica fortemente influenciada por questões geopolíticas e embargos econômicos internacionais. Embora o Brasil possua reservas minerais relevantes, muitas oportunidades acabam limitadas pelo baixo teor metálico, pelo alto custo da matriz energética, pela elevada carga tributária, pela volatilidade internacional e pela concentração global do mercado.
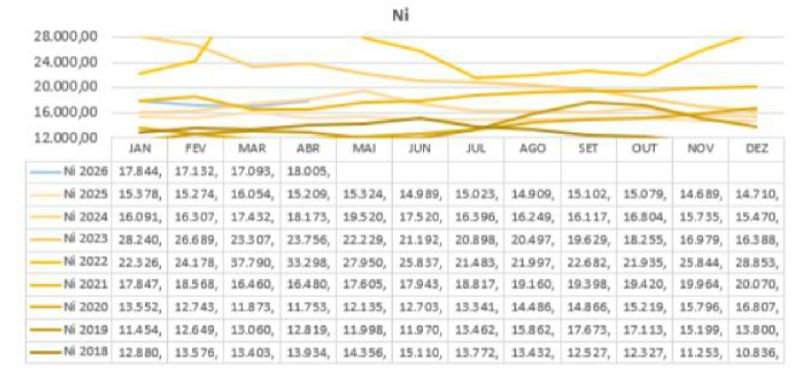
Cotação níquel últimos 7 anos
Além dos metais, a galvanoplastia depende de diversos produtos químicos estratégicos, como soda cáustica, cianeto de sódio, cianeto de cobre, sulfato de cobre, óxido de zinco, sulfato de níquel, cloreto de níquel e ácido crômico. Todos esses produtos sofrem influência direta dos custos energéticos, disponibilidade de matérias-primas básicas, regulamentações ambientais, logística internacional e exigências regulatórias.
CONCLUSÃO E PERSPECTIVAS DO MERCADO
Diante desse cenário, a competitividade da galvanoplastia moderna depende cada vez mais da integração entre inteligência de mercado, gestão técnica, planejamento logístico, estratégia financeira e capacidade de adaptação às mudanças globais.
O setor deixou de operar apenas com foco operacional e passou a exigir visão sistêmica, tomada de decisão baseada em dados e capacidade de antecipação de riscos internacionais. Questões técnicas, hoje, estão diretamente conectadas às variáveis econômicas e financeiras da cadeia industrial.
Em um cenário de curto e médio prazo (exercício 2026) o mercado deverá conviver com fatores que controlamos parcialmente – como planejamento de compras, formação de estoques, homologação de fornecedores e gestão financeira – e fatores totalmente externos – como câmbio, geopolítica, disponibilidade global de contêineres, custos relacionados a fretes marítimos e eventuais casos de force majeure na cadeia química internacional.
Ao mesmo tempo, a desaceleração parcial do consumo industrial global poderá contribuir para maior disponibilidade de determinadas matérias-primas, reduzindo riscos imediatos de desabastecimento. Entretanto, a tendência é de menor elasticidade de preços em dólar no segundo semestre, mantendo o mercado ainda pressionado por custos estruturais elevados e forte sensibilidade geopolítica. Nesse ambiente de elevada volatilidade, sobreviverão com maior competitividade as empresas que conseguirem integrar inteligência de mercado, estratégia de suprimentos, gestão financeira e excelência operacional em uma única visão de cadeia.
Segundo nosso diretor Marcelo Rica, teremos de nos adaptar a um novo patamar de preços das matérias-primas como um todo, mesmo que pontualmente convivamos com oscilações, os preços não devem retornar a patamares anteriormente praticados.
FONTES:
Instituto Brasileiro de Geografia e Estatística (IBGE). Disponível em: https://www.ibge.gov.br/.
Confederação Nacional da Indústria (CNI). Portal da Indústria. Disponível em: https://www.portaldaindustria.com.br/.
Câmara Brasileira da Indústria da Construção (CBIC). Hub de Dados. Disponível em: https://cbic.org.br/hubdedados/.
Ministério da Fazenda. Secretaria de Política Econômica. Parâmetros Macroeconômicos. Disponível em: https://www.gov.br/fazenda/pt.
The Mining Brasil. Disponível em: https://themining.com.br/